
Unabhängige Beratung
Im Eigenheim bleiben – Liquidität gewinnen
Vergleichen Sie kostenlos Leibrente, Teilverkauf und Umkehrhypothek von geprüften Anbietern und finden Sie das passende Modell für Ihren Ruhestand
 KI generiert
So einfach geht's
In 3 Minuten zur passenden Lösung
01
Angaben machen
Machen Sie ein paar Angaben zu Ihrer Immobilie und Ihrer persönlichen Situation. So können passende Möglichkeiten der Hausverrentung gefunden werden.
02
Möglichkeiten kennenlernen
Interessierte Anbieter nehmen Kontakt zu Ihnen auf und stellen Ihnen ihre individuellen Möglichkeiten vor. Ganz in Ruhe und ohne Verpflichtung.
03
Angebote vergleichen
Vergleichen Sie die Angebote und Konditionen in Ruhe. Ob und wie es weitergeht, entscheiden allein Sie – ganz ohne Verkaufsdruck.
Verrentungsmodelle
Welches Verrentungsmodell passt zu Ihnen?
Vergleichen Sie Leibrente, Teilverkauf, Nießbrauch und Umkehrhypothek – und finden Sie den passenden Weg, im Eigenheim zu bleiben und Liquidität zu schaffen.
Leibrente
Bei einer Leibrente verkaufen Eigentümer ihre Immobilie und erhalten im Gegenzug regelmäßige Zahlungen, meist bis zum Lebensende. Häufig wird zusätzlich ein lebenslanges Wohnrecht oder ein Nießbrauchrecht vereinbart, damit sie weiterhin im eigenen Zuhause wohnen können.
ab 50%
des Verkehrswerts
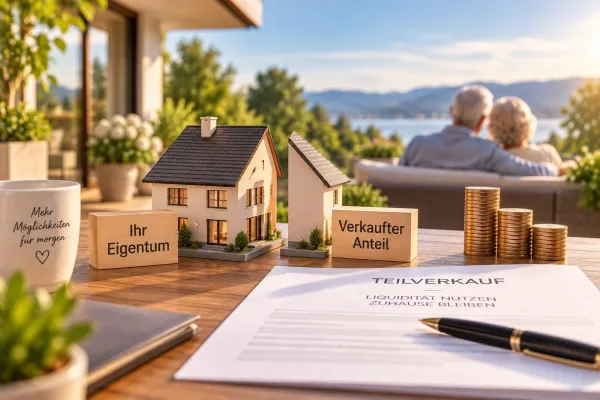
Teilverkauf
Beim Teilverkauf veräußern Eigentümer einen bestimmten Anteil ihrer Immobilie an einen Anbieter und erhalten dafür eine einmalige Auszahlung. Im Gegenzug können sie die Immobilie meist weiterhin vollständig bewohnen, wobei häufig ein laufendes Nutzungsentgelt für den verkauften Anteil vereinbart wird.
ab 80%
des Verkehrswerts
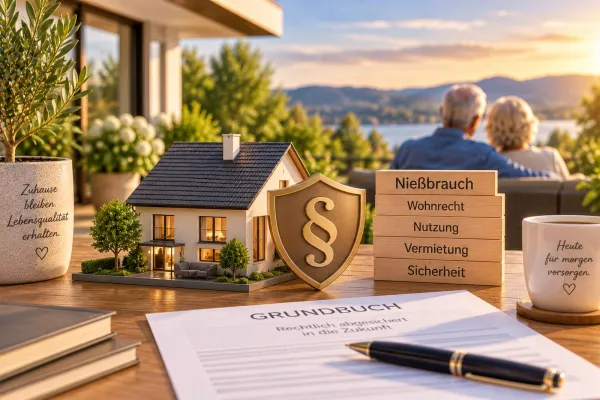
Nießbrauch-Modell
Beim Nießbrauch-Modell wird eine Immobilie übertragen, während sich die bisherige Eigentümerin oder der bisherige Eigentümer ein umfassendes Nutzungsrecht vorbehält. Dieses Recht kann neben dem eigenen Wohnen grundsätzlich auch die Möglichkeit umfassen, die Immobilie zu vermieten und daraus Erträge zu erzielen.
ab 70%
des Verkehrswerts
Zeitrente
Bei der Zeitrente verkaufen Eigentümer ihre Immobilie und erhalten im Gegenzug regelmäßige Rentenzahlungen über einen vorher festgelegten Zeitraum. Das Modell kann eine Möglichkeit sein, gebundenes Immobilienvermögen in planbare Einnahmen umzuwandeln – die Vertragsbedingungen entscheiden jedoch maßgeblich über die tatsächlichen Vorteile und Risiken.
ab 55%
des Verkehrswerts
Umkehrhypothek
Bei einer Umkehrhypothek wird die Immobilie nicht unmittelbar verkauft, sondern als Sicherheit für ein Darlehen eingesetzt. Eigentümer können dadurch Kapital erhalten und unter bestimmten Vertragsbedingungen weiterhin in ihrer Immobilie wohnen, während die Rückzahlung des Darlehens zu einem späteren Zeitpunkt erfolgt.
ab 30%
des Verkehrswerts